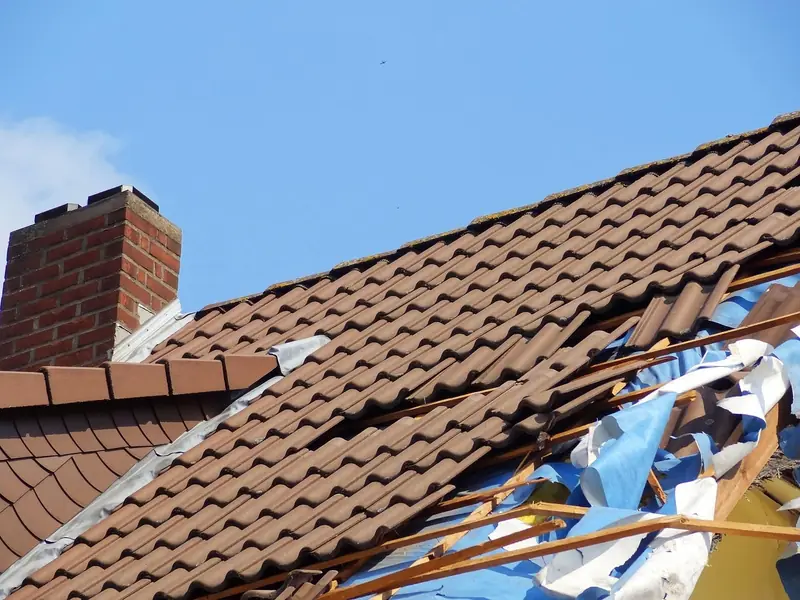
Le vendredi 23 octobre, la tempête Austen a balayé la Belgique, avec des rafales annoncées à plus de 100 km/h. Tuiles envolées, gouttière arrachée, infiltrations d’eau : si votre habitation a subi des dégâts de tempête, vous vous demandez sans doute que faire. Et surtout : comment obtenir de votre assurance une indemnisation complète ?
Dans cet article, vous découvrez ce qu’il faut faire dans les premières heures, quand les dégâts de tempête sont couverts, où l’expertise coince souvent et quand un contre-expert fait la différence.
Vos dégâts de tempête sont-ils couverts par votre assurance ?
Dans la plupart des cas, oui. La tempête fait partie des garanties que toute assurance incendie belge d’une habitation simple doit obligatoirement couvrir, au même titre que la grêle et la pression de la neige ou de la glace. Vous n’avez donc pas besoin d’une assurance tempête séparée.
La vraie question est de savoir s’il s’agit juridiquement d’une tempête. En général, la garantie tempête intervient lorsque les rafales ont atteint au moins 80 km/h à la station de l’IRM la plus proche. Certaines polices placent la barre à 100 km/h. De nombreux contrats acceptent aussi une autre preuve : des dégâts similaires à d’autres bâtiments du voisinage, souvent dans un rayon d’environ 10 km. La définition exacte figure dans vos conditions générales.
Locataire ou propriétaire ? Les dégâts au bâtiment (toiture, fenêtres, façade) relèvent de l’assurance du propriétaire. En tant que locataire, prévenez donc rapidement votre bailleur. Vos biens mobiliers, vous les déclarez à votre propre assurance incendie.
Et votre voiture ? Un arbre tombé sur votre véhicule n’est pas couvert par l’assurance incendie de votre habitation, mais par votre omnium ou une garantie forces de la nature.
Dégâts de tempête : la marche à suivre
Étape 1La sécurité d’abord, puis limiter les dégâts
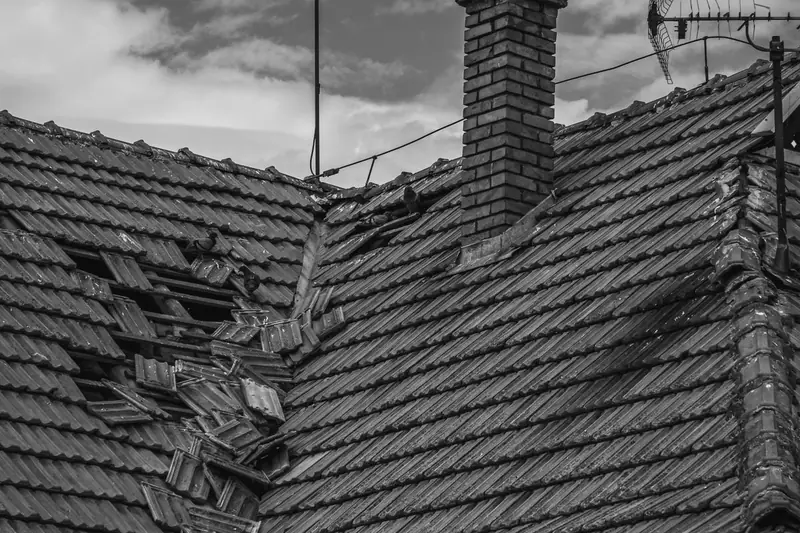
Ne montez pas vous-même sur une toiture endommagée. Faites bâcher un toit ouvert ou des fenêtres brisées par un professionnel ou par les pompiers, qui effectuent des interventions urgentes en cas de tempête. Si votre police ne prévoit pas de garantie assistance, appelez le numéro général 1722. Vous êtes tenu de prendre des mesures raisonnables pour éviter l’aggravation des dégâts, et ces frais sont généralement remboursés.
Étape 2Documentez tout avant de ranger
Prenez des photos et des vidéos de chaque pièce, de près comme de loin. Ne jetez pas tout de suite les biens endommagés (sauf les denrées périssables, que vous photographiez). Sans preuve de l’état d’origine, l’expert évalue ce qui reste, pas ce qui a été détruit.
Étape 3Déclarez le sinistre le plus vite possible
Faites immédiatement votre déclaration de sinistre auprès de votre assureur ou courtier, même si vous ne pouvez pas encore chiffrer les dégâts. Votre police fixe le délai, souvent quelques jours seulement. Après une grosse tempête, les premiers dossiers déclarés sont aussi les premiers traités. Précisez que la liste complète des dommages suivra.
Étape 4Notez chaque dépense
Bâchage, nettoyage, séchage et déshumidification, éventuel hébergement temporaire : conservez toutes les factures et notez les heures que vous prestez vous-même.
Étape 5Établissez une liste complète des dommages
Notez pour chaque bien endommagé ce que c’est, quand vous l’avez acheté et combien il a coûté. Plus de facture ? Le magasin peut souvent vous fournir un duplicata. Demandez des devis de réparation, pour présenter un montant étayé.
L’expert de votre assureur passe : les points d’attention
En cas de dégâts importants, votre assureur envoie un expert. Il travaille de manière professionnelle, mais pour le compte de l’assureur et dans les limites de la police. Voici les points qui, dans nos dossiers tempête, font le plus souvent l’objet de discussions :
- Entretien et vétusté. L’expert vérifie si votre toiture était bien entretenue. Des tuiles déjà déplacées ou une charpente ancienne peuvent réduire, voire supprimer, l’indemnisation. Si vous avez des factures d’entretien ou d’anciennes photos de votre toit, montrez-les.
- Dégâts cachés. L’eau peut apparaître des semaines plus tard dans l’isolation, la sous-toiture ou les plafonds. Une première estimation en tient rarement compte. Ne clôturez donc pas votre dossier trop vite. En cas de dégâts des eaux après une tempête, une mesure d’humidité approfondie est souvent nécessaire.
- Appareils électriques. La tempête était accompagnée d’orage ? Onduleurs, pompes à chaleur ou moteurs de portail peuvent tomber en panne plus tard. Pour en savoir plus, lisez notre page sur les dégâts dus à la foudre et aux surtensions.
- Sous-assurance. Si la valeur de votre habitation est sous-évaluée dans votre police, l’assureur peut appliquer la règle proportionnelle et réduire votre indemnité dans la même proportion.
- Frais oubliés. Nettoyage, séchage, sécurisation et hébergement temporaire ne sont souvent pas repris spontanément dans le calcul.
Quand faire appel à un contre-expert après une tempête ?
Un contre-expert (aussi appelé expert d’assuré ou expert privé) travaille exclusivement pour vous. Il inspecte les dégâts, établit son propre calcul du dommage et négocie avec l’expert de l’assureur. Test-Achats conseille de faire appel à votre propre expert à partir d’environ 10 000 € de dégâts. En pratique, c’est aussi rentable pour des dossiers plus modestes si :
- la proposition de votre assureur est nettement inférieure à vos devis ;
- l’assureur met en doute la vitesse du vent ou l’entretien ;
- il y a des infiltrations d’eau ou des dégâts à la charpente ;
- vous ne comprenez pas bien comment le montant a été calculé ;
- vous n’avez tout simplement pas le temps ni l’énergie de suivre le dossier vous-même.
Le plus important à savoir
Faites appel à un contre-expert avant de signer la proposition de l’assureur.
Chez Gillis Expertises, nous vérifions lors du premier entretien gratuit si votre assurance incendie ou votre protection juridique couvre les frais. Dans la plupart des cas, votre assurance prend en charge les frais d’expertise.
Découvrez combien coûte une contre-expertise ou notre approche de contre-expert en cas de dégâts de tempête.
Les erreurs fréquentes après une tempête
- Faire réparer définitivement la toiture avant le passage de l’expert.
- Jeter des biens endommagés sans les photographier.
- Attendre d’avoir un devis pour déclarer le sinistre.
- Signer la première proposition sans lire le rapport.
- Oublier que les dégâts causés par les tuiles du voisin peuvent passer par son assurance ou par un recours civil.
Questions fréquentes sur les dégâts de tempête
À partir de quelle vitesse de vent les dégâts de tempête sont-ils couverts ?
En général à partir de rafales de 80 km/h à la station de l’IRM la plus proche, parfois seulement à partir de 100 km/h. De nombreuses polices reconnaissent aussi la tempête lorsque des bâtiments similaires du voisinage sont endommagés. Vérifiez vos conditions générales.
Dans quel délai déclarer un sinistre tempête ?
Le plus vite possible et dans le délai prévu par votre police, souvent quelques jours. Déclarez d’abord, chiffrez ensuite.
Je suis locataire. Qui paie les dégâts de tempête ?
Les dégâts au bâtiment relèvent de l’assurance du propriétaire. Vos biens mobiliers, vous les déclarez à votre propre assurance incendie. Prévenez immédiatement votre bailleur.
Puis-je faire effectuer moi-même des réparations ?
Les réparations urgentes pour éviter l’aggravation des dégâts : oui, et conservez les factures. Pour les réparations définitives, attendez de préférence que les dégâts aient été constatés.
Combien coûte un contre-expert après une tempête ?
Dans la plupart des cas, les frais d’expertise sont pris en charge par votre assurance incendie ou votre protection juridique. Nous le vérifions gratuitement lors du premier contact.
J’ai déjà signé. Est-il trop tard ?
Un accord signé est contraignant, mais des dégâts qui n’apparaissent que plus tard peuvent parfois encore être déclarés. Faites vérifier votre dossier le plus vite possible.